Les moteurs macro : taux, dollar, banques centrales
À la fin de cette leçon, tu sauras comment une décision de taux d'une banque centrale finit sur ton graphique, pourquoi le dollar sert de repère à une bonne partie des actifs, et pourquoi le prix bouge souvent avant une annonce plutôt qu'après. Ces éléments ne donnent pas de signal d'entrée : ils forment le contexte dans lequel tu lis ton price action.
Pourquoi la macro compte pour un trader
Que tu trades une paire de devises, l'or ou un indice, le prix reste la rencontre d'une offre et d'une demande. La macro (taux, inflation, politique monétaire) agit en amont : elle change ce que rapporte le fait de détenir une devise plutôt qu'une autre, donc l'envie des gros acteurs de l'acheter ou de la vendre. Tu n'as pas à prévoir l'économie. Il suffit de comprendre par quel canal une décision se transforme en mouvement de prix, pour ne pas aller sans le savoir contre un courant de fond.
Le taux directeur, le prix de l'argent
Chaque banque centrale fixe un taux directeur, le taux auquel les banques se refinancent auprès d'elle à court terme. Une variation se propage à tous les autres taux de l'économie (crédits, épargne, obligations), d'où son poids.
Pour une devise, la logique de base est simple : à risque égal, un taux plus haut rend la devise plus rémunératrice à détenir, ce qui tend à attirer des capitaux. C'est le principe du carry trade (ou portage) : acheter une devise qui rapporte beaucoup en empruntant une devise qui rapporte peu, et encaisser l'écart d'intérêts tant que le taux de change ne part pas contre soi.
Le carry n'a rien d'un placement tranquille. Les intérêts gagnés sur plusieurs mois peuvent être effacés en quelques séances, parce que lorsque le climat se dégrade, tout le monde veut sortir en même temps.
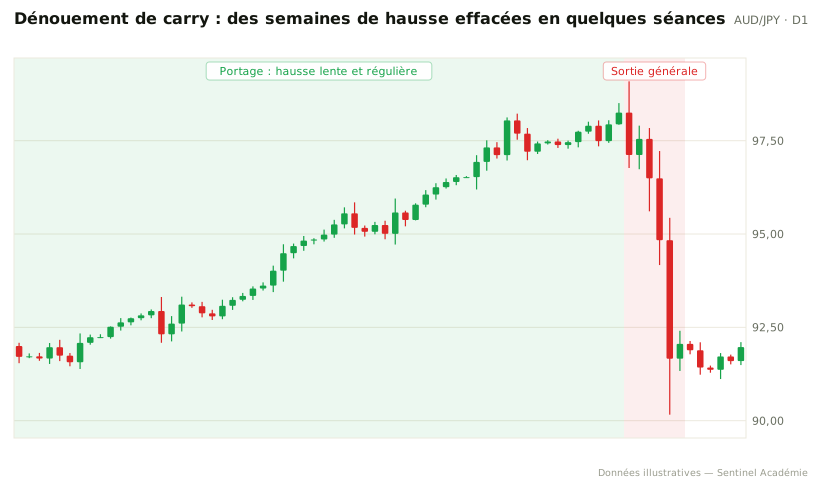 Un dénouement de carry : la hausse lente de gauche disparaît en quelques séances
L'effet de levier amplifie ce genre de chute.
Le dollar, devise de référence
Le dollar sert de monnaie de facturation et de réserve dans le monde entier. Trois conséquences pour toi :
- Matières premières. La plupart sont cotées en dollars (pétrole, or, cuivre). Un dollar qui monte les rend plus chères pour qui paie dans une autre devise, ce qui tend à peser sur leurs prix. C'est un vent de fond, trop irrégulier pour servir de signal (voir la leçon sur les corrélations).
- Dette des émergents. Beaucoup de pays émergents empruntent en dollars. Un dollar fort alourdit leurs remboursements et pèse souvent sur leurs devises et leurs marchés actions.
- Le DXY. Il mesure le dollar face à six grandes devises (dont l'euro pour environ 58 %). Un DXY qui grimpe va souvent de pair avec un or sous pression et des paires en X/USD orientées à la baisse.
Fed, BCE, BoJ : les trois banques centrales à suivre
Inutile de suivre toutes les banques centrales du monde. Trois donnent l'essentiel du tempo pour un trader forex et matières premières :
- La Fed (Réserve fédérale américaine). Double mandat : stabilité des prix (inflation visée à 2 %) et emploi maximal. Ses décisions de taux sont prises par le FOMC, qui se réunit huit fois par an. Elle donne le ton du dollar, donc d'une grande partie des actifs.
- La BCE (Banque centrale européenne). Mandat centré sur la stabilité des prix (cible de 2 %). Elle pèse directement sur l'euro et les indices européens.
- La BoJ (Banque du Japon). Elle a gardé des taux proches de zéro, puis négatifs de 2016 à 2024, pour lutter contre la déflation. C'est pour ça que le yen a longtemps servi de devise d'emprunt favorite du carry trade.
Pour une paire de devises, ce qui compte le plus n'est pas le niveau d'un taux isolé mais l'écart de taux entre les deux banques centrales, et surtout la direction que le marché attend pour cet écart.
Exemple chiffré : l'écart Fed-BCE en 2022-2023
Le resserrement de 2022-2023 illustre bien cette logique. Les taux cités sont la borne haute de la Fed et le taux de refinancement de la BCE, les niveaux de change sont arrondis.
| Période | Fed | BCE | Écart | EUR/USD | DXY |
|---|---|---|---|---|---|
| Janv. 2022 | 0,25 % | 0 % | ≈ 0 pt | 1,13 | 96 |
| Juin 2022 | 1,75 % | 0 % | 1,75 pt | 1,05 | 104 |
| Sept. 2022 | 3,25 % | 1,25 % | 2 pts | 0,96 | 114 |
| Juil. 2023 | 5,50 % | 4,00 % | 1,5 pt | 1,10 | 100 |
Au premier semestre 2022, la Fed relève vite ses taux pendant que la BCE ne bouge pas : l'écart se creuse et l'euro recule jusqu'à passer sous 1,00 en septembre, un plus bas depuis 2002. D'autres facteurs ont joué (crise énergétique en Europe, guerre en Ukraine), mais l'écart de taux en était un moteur central.
Regarde la dernière ligne : entre septembre 2022 et juillet 2023, l'écart ne se réduit que d'un demi-point, et pourtant l'euro reprend plus de 14 %. Le marché n'a pas attendu que la BCE rattrape la Fed. Il a intégré dès l'automne 2022 qu'elle allait continuer à monter et que la Fed approchait de la fin de son cycle. C'est l'anticipation de l'écart qui a fait le prix.
Le marché anticipe : « buy the rumor, sell the fact »
Les grands opérateurs se positionnent des semaines à l'avance sur l'issue la plus probable d'une réunion. Le jour J, la décision est souvent déjà dans le prix.
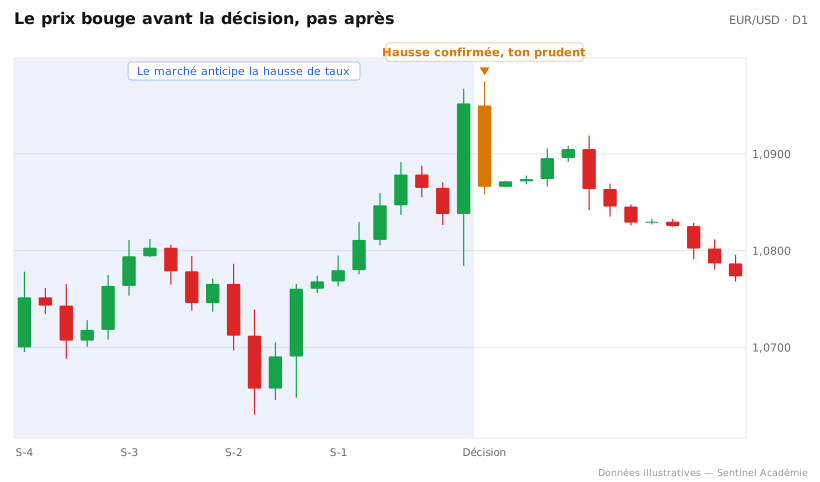 Toute la hausse se fait avant la décision ; le jour J, le prix se retourne malgré une hausse de taux confirmée
Sur ce graphique, l'euro monte pendant quatre semaines parce que le marché attend une hausse de taux de la BCE. Le jour de la décision, la hausse est bien annoncée, mais le communiqué laisse entendre que ce sera la dernière : l'euro recule. Ceux qui ont acheté sur la « bonne nouvelle » ont acheté au plus haut.
Erreur classique de débutant : réagir à la décision elle-même alors que le marché l'avait anticipée. Le jour d'une annonce, ce qui fait bouger le prix est l'écart entre ce qui sort et ce qui était attendu : le ton du communiqué, les projections de taux, un vote plus serré que prévu. Un statu quo peut faire chuter une devise, une hausse confirmée peut la faire baisser. Et à la seconde de la publication, attends-toi à un spread élargi et à des mouvements brutaux (voir la leçon sur les annonces macro).
⚠️ Le trading comporte un risque de perte en capital, accru avec l'effet de levier. Cette leçon explique des mécanismes généraux, jamais un actif à acheter ou vendre à un instant précis.
Exercice : distinguer le niveau des taux de la surprise
Une banque centrale porte son taux à 4 %, alors que les analystes et le marché tablaient déjà sur 4 %. Le chiffre peut paraître élevé, mais l'annonce peut avoir peu d'effet immédiat si elle était entièrement anticipée.
Deuxième scénario fictif : le taux atteint seulement 3,75 % alors que 4 % était attendu ; la devise peut baisser malgré une politique monétaire toujours restrictive. À l'inverse, un maintien du taux accompagné d'une communication plus ferme peut soutenir la devise. Il n'existe donc pas de relation mécanique « hausse de taux = hausse de devise ».
Pour analyser une annonce, prépare quatre cases : chiffre attendu, chiffre publié, éventuelle révision des données précédentes et changement des attentes sur les décisions futures. Les marchés réagissent aux écarts d'anticipation, au contexte et au positionnement, pas simplement au signe du communiqué.
À retenir
- Le taux directeur est le prix de l'argent fixé par une banque centrale ; il se transmet à toute l'économie, puis aux devises.
- Le carry trade profite d'un écart de taux, mais un dénouement peut effacer en quelques séances des mois d'intérêts.
- Le dollar sert de référence (matières premières, dette des émergents) ; le DXY mesure sa force.
- Une paire de devises peut réagir à l'écart de taux attendu, mais aussi au risque, à la croissance, à l'inflation et aux flux de capitaux.
- Le marché anticipe : le mouvement se fait souvent avant l'annonce, et le jour J le prix réagit à la surprise, pas à la décision.