Ordres, effet de levier et marge
À la fin de cette leçon, tu sauras quel type d'ordre utiliser selon la situation, calculer la taille d'une position avec effet de levier et prévoir à quel moment ton courtier lance un appel de marge, avant de le découvrir à tes dépens.
Les types d'ordres en trading
Ordre au marché
L'ordre au marché (market order) cherche à s'exécuter immédiatement aux meilleurs prix disponibles : à l'ask pour un achat et au bid pour une vente, dans notre exemple forex. Il ne garantit pas un prix précis : si la quantité disponible est insuffisante ou si le marché bouge vite, l'exécution peut se faire à plusieurs niveaux de prix. Cet écart s'appelle le slippage.
Ordre limite et ordre stop
Les deux attendent un niveau de prix que tu fixes à l'avance. Ils diffèrent par l'endroit où tu les places :
- Ordre limite (limit order) : tu fixes le prix maximal auquel tu acceptes d'acheter, ou le prix minimal auquel tu acceptes de vendre. Pour attendre un meilleur prix, un achat limite se place sous le marché et une vente limite au-dessus. L'exécution n'est pas garantie, notamment si le marché ne touche pas le niveau ou si la liquidité manque.
- Ordre stop (stop order) : tu déclenches un ordre lorsqu'un seuil est atteint. Pour entrer sur une cassure, un achat stop se place au-dessus du marché et une vente stop en dessous. Un ordre stop-market devient alors un ordre au marché : le prix d'exécution peut être moins favorable que le seuil. Les conditions exactes dépendent de la plateforme.
Exemple sur l'EUR/USD, qui cote 1,0850 au moment où tu places tes ordres :
- un achat limite à 1,0830 sera exécuté si le prix redescend de 20 pips ;
- un achat stop à 1,0870 sera déclenché si le prix casse 20 pips plus haut.
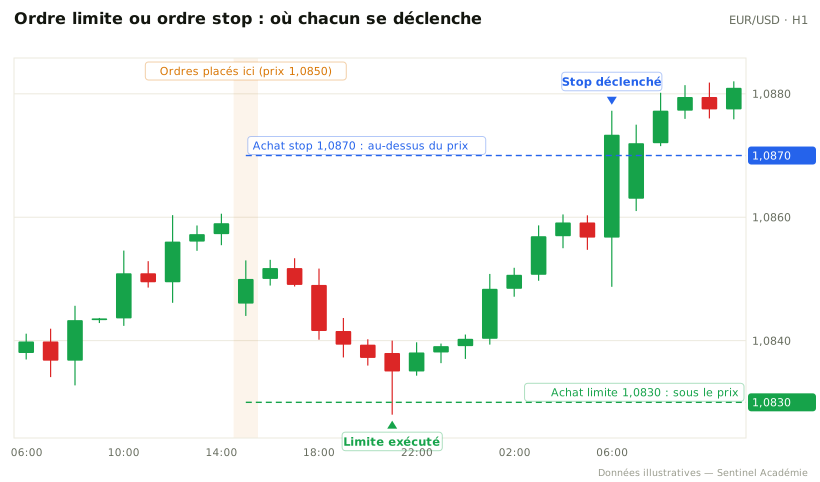 L'achat limite attend un repli, l'achat stop attend une cassure.
Sur le graphique, le prix descend d'abord vers 1,0830 (l'achat limite peut être exécuté), puis remonte et franchit 1,0870 (l'achat stop se déclenche). Les deux ordres cherchent à acheter, mais dans deux scénarios différents : le premier attend un repli, le second une cassure. Toucher le niveau ne garantit pas toujours une exécution au prix souhaité.
Stop-loss et take-profit
Une fois en position, deux ordres peuvent organiser la sortie :
- Le stop-loss vise à fermer une position lorsqu'un seuil défavorable est atteint. Pour un achat, il se place généralement sous le prix d'entrée. Un stop-market ne garantit pas le prix de sortie : en cas de gap ou de slippage, la perte peut dépasser le montant prévu.
- Le take-profit est généralement un ordre limite de sortie placé sur un objectif. Pour un achat, il se place au-dessus du prix d'entrée ; son exécution complète n'est pas garantie si le prix touche brièvement l'objectif ou si la liquidité est insuffisante.
Reprenons l'achat limite exécuté à 1,0830, avec un stop-loss à 1,0810 et un take-profit à 1,0890. Tu risques 20 pips pour en viser 60.
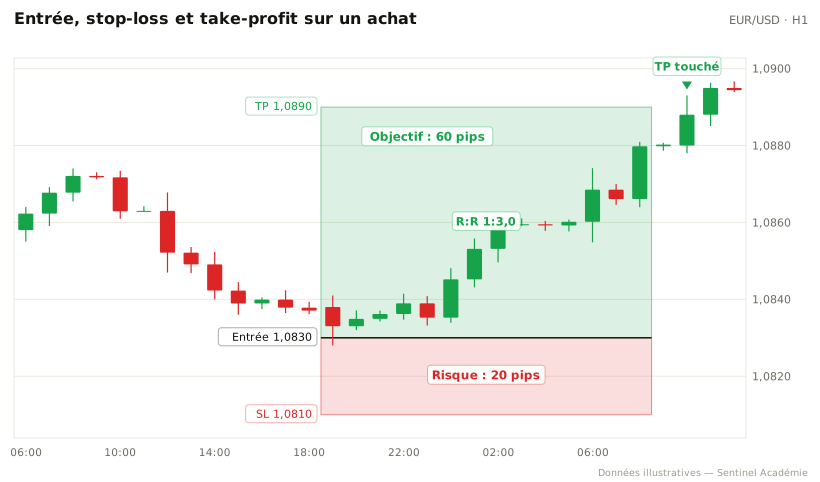 La zone rouge est ce que tu acceptes de perdre, la verte ce que tu vises.
Le rapport entre les deux (60 ÷ 20 = 3) est le ratio risque/récompense, ici de 1:3. Tu apprendras à le calculer et à l'exploiter dans la leçon sur le ratio risque/récompense et l'espérance.
L'effet de levier
Le levier permet d'avoir une exposition au marché supérieure à la marge immobilisée. Un levier maximal de 1:30 signifie qu'une exposition de 30 000 € peut nécessiter 1 000 € de marge, selon l'instrument et les règles du courtier.
Exposition notionnelle = marge requise × levier applicable
Ce n'est pas une formule pour choisir la taille d'un trade. Celle-ci doit d'abord dépendre du risque accepté et de la distance au stop. Dans notre exemple, une exposition de 30 000 € varie de 300 € pour un mouvement de 1 % du sous-jacent, soit 30 % de la marge immobilisée de 1 000 € (hors frais). Le levier amplifie les variations de l'exposition par rapport aux fonds mobilisés, aussi bien en gain qu'en perte. Si le compte dispose de 2 000 € d'equity, les mêmes 300 € représentent 15 % du compte, pas 30 %.
La marge
La marge requise est la part de tes fonds immobilisée pour maintenir la position :
Marge requise = exposition notionnelle ÷ levier applicable
Pour notre exposition de 30 000 € à 1:30, la marge requise est de 1 000 €. Il faut distinguer :
- Solde (balance) : argent du compte après opérations clôturées, hors gains ou pertes latents ;
- Equity : solde corrigé des gains et pertes latents (et, selon le courtier, des frais) ;
- Marge utilisée : marge immobilisée par les positions ouvertes ;
- Marge libre : equity moins marge utilisée, disponible pour absorber les variations et éventuellement ouvrir d'autres positions.
Avec seulement 1 000 € d'equity et 1 000 € de marge utilisée, la marge libre est de 0 €, le niveau de marge est de 100 % et la moindre perte latente peut franchir un seuil d'alerte. La marge immobilisée n'est pas le montant maximal que l'on peut perdre.
Comment se déclenche un appel de marge
Le courtier surveille en permanence ton niveau de marge :
Niveau de marge (%) = equity ÷ marge utilisée × 100
Quand le niveau passe sous un seuil défini par le courtier, une alerte de marge peut être déclenchée (100 % dans l'exemple ci-dessous). Si le niveau atteint le seuil de stop-out (50 % dans cet exemple), le courtier peut liquider une ou plusieurs positions. Ces seuils et l'ordre de liquidation dépendent du produit, du courtier et de la réglementation ; une liquidation peut intervenir sans avertissement préalable.
Exemple illustratif (sans frais, avec marge utilisée supposée constante et seuils à 100 % et 50 %) : un compte de 2 000 € ouvre une exposition de 30 000 € nécessitant 1 000 € de marge. L'equity initiale est de 2 000 € ; la marge libre de 1 000 € et le niveau de marge de 200 %.
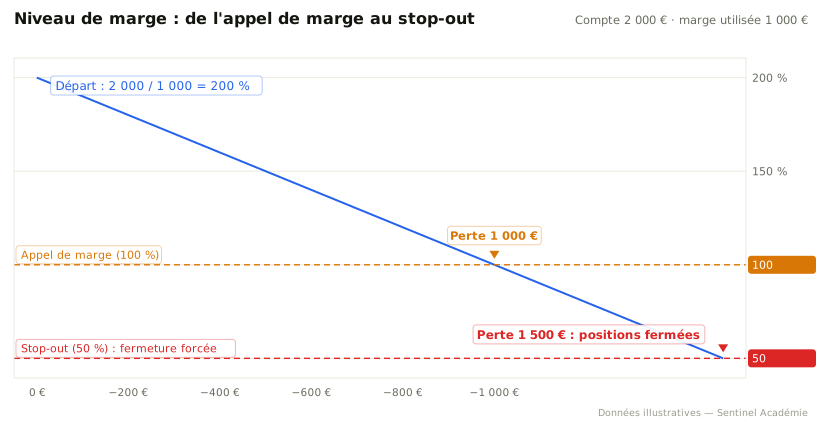 Chaque euro perdu fait baisser le niveau de marge jusqu'aux deux seuils du courtier.
- La position perd 1 000 €, soit un mouvement d'environ 3,3 % contre toi. L'equity vaut 1 000 €, le niveau de marge tombe à 100 % : seuil d'alerte choisi pour cet exemple.
- La perte atteint 1 500 € (un mouvement de 5 %). L'equity vaut 500 €, le niveau de marge tombe à 50 % : liquidation au seuil de stop-out de cet exemple.
Il reste théoriquement 500 € sur les 2 000 € initiaux, hors coûts et écarts d'exécution. À titre de comparaison, une exposition directe de 2 000 € sans levier aurait varié de 100 € pour le même mouvement de 5 %. Si le compte ne contenait que 1 000 € d'equity, le niveau de marge serait de 100 % dès l'ouverture et atteindrait 50 % après 500 € de perte (environ 1,7 % du notionnel). En situation réelle, des gaps ou un slippage peuvent aggraver la perte avant l'exécution de la liquidation.
Erreur classique de débutant : confondre marge immobilisée et perte maximale. Le levier ne crée pas à lui seul une stratégie risquée, mais il facilite l'ouverture d'expositions trop grandes. Le risque dépend notamment de l'exposition, de la distance au stop, des frais et des conditions d'exécution. Une position supposée prudente peut perdre plus que prévu lors d'un mouvement brutal. La méthode de calcul d'une taille de position à partir d'un budget de risque sera étudiée dans un module ultérieur.
À retenir
- Ordre au marché : exécution immédiate. Ordre limite : un meilleur prix que l'actuel (achat sous le prix). Ordre stop : un déclenchement sur cassure (achat au-dessus du prix).
- Stop-loss et take-profit organisent la sortie ; un seuil touché ne garantit ni le prix exact ni toujours une exécution complète.
- L'exposition notionnelle et la marge sont liées par le levier ; la taille d'un trade se décide d'abord selon le risque, pas selon la marge disponible.
- Marge requise = exposition notionnelle ÷ levier applicable ; marge libre = equity − marge utilisée, et les seuils d'alerte et de liquidation varient.
- C'est la taille de position, plus que le levier affiché, qui détermine le risque réel d'un compte.