Ratio risque/récompense et espérance mathématique
À la fin de cette leçon, tu sauras calculer le ratio risque/récompense (RR) d'un trade avant de le prendre, comprendre pourquoi un RR élevé ne dit rien tout seul, et calculer l'espérance mathématique de ta méthode, le chiffre qui dit si elle gagne de l'argent sur la durée. L'idée directrice : un trade isolé ne prouve rien, c'est la moyenne sur une centaine de trades qui compte.
Le trading comporte un risque de perte en capital, amplifié par l'effet de levier. Cette leçon ne dit pas quoi trader : elle apprend à mesurer si une méthode tient la route.
Comment calculer le ratio risque/récompense
Le ratio risque/récompense compare deux distances fixées avant l'entrée :
RR = distance jusqu'au take-profit ÷ distance jusqu'au stop-loss
Reprends le trade EUR/USD de la leçon sur le position sizing : entrée à 1,0850, stop à 1,0820 (30 pips), objectif à 1,0940 (90 pips). Tu risques 30 pips pour en viser 90 : 90 ÷ 30 = 3, le RR est de 1:3. On dit aussi qu'on « vise 3R ».
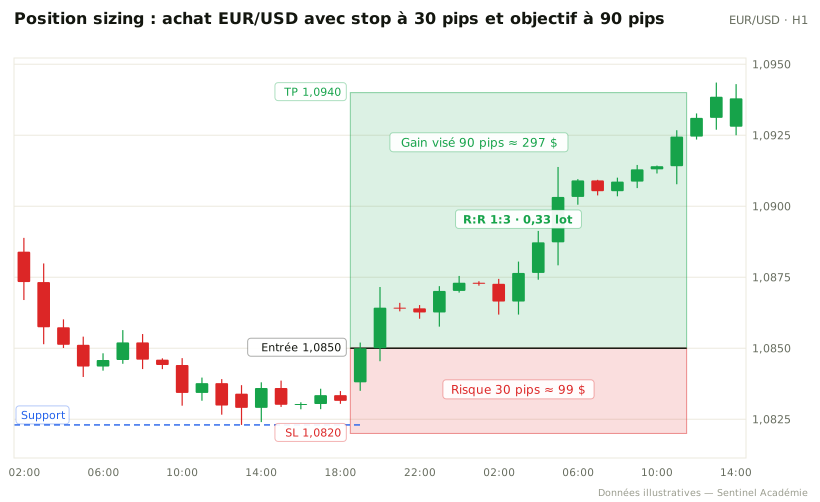 La zone verte fait trois fois la hauteur de la zone rouge : RR 1:3
Tout se lit en R, où 1R = ce que tu acceptes de perdre sur le trade. Le position sizing transforme ce R en montant : 100 $ sur un compte de 10 000 $ risqué à 1 %. Le RR, lui, décrit seulement la forme du trade, combien de R tu vises pour 1R risqué.
Le RR est une propriété du trade, pas du résultat. Tu le fixes en plaçant tes niveaux et il ne bouge plus. Ce que tu ne peux pas fixer à l'avance, c'est si ce trade-là va gagner.
Pourquoi un RR élevé ne suffit pas
Un RR de 1:5 a l'air imbattable. Mais un objectif cinq fois plus loin que le stop est atteint moins souvent : plus la cible est loin, plus le prix a d'occasions de faire demi-tour avant. Un RR ambitieux va donc avec un win rate plus bas, un RR modeste avec un win rate plus haut. Aucun des deux chiffres, pris seul, ne dit si la méthode gagne. Pour trancher, il faut les combiner dans l'espérance.
La formule de l'espérance mathématique
L'espérance mathématique est le gain moyen attendu par trade sur la durée. Elle pondère gains et pertes par leur fréquence :
Espérance = (win rate × gain moyen) − (taux de perte × perte moyenne)
En R, quand chaque perte coûte 1R et chaque gain rapporte le RR, elle se simplifie :
Espérance (en R) = (win rate × RR) − (1 − win rate)
- Espérance positive : la méthode gagne sur la durée.
- Espérance nulle : elle stagne, et les frais la rendent perdante.
- Espérance négative : elle perd, quel que soit le talent de qui l'applique.
On en tire le RR d'équilibre, celui qui annule l'espérance pour un win rate donné :
RR d'équilibre = (1 − win rate) ÷ win rate
À 40 % de réussite, il faut un RR d'au moins 0,60 ÷ 0,40 = 1,5 pour ne pas perdre, avant frais. En dessous, la méthode perd même si 40 % te paraît correct.
Exemple chiffré : un gros RR perdant, un petit RR gagnant
Compte de 10 000 $, 1 % de risque par trade, donc 1R = 100 $. Chaque méthode est appliquée sur 100 trades d'or (XAU/USD).
Méthode A, « gros RR » : RR 1:5, mais seulement 15 trades gagnants sur 100.
- 15 gains × 500 $ = 7 500 $
- 85 pertes × 100 $ = 8 500 $
- Net : −1 000 $. Espérance = 0,15 × 5 − 0,85 × 1 = −0,10R par trade.
Méthode B, « win rate élevé » : RR 1:1, 60 trades gagnants sur 100.
- 60 gains × 100 $ = 6 000 $
- 40 pertes × 100 $ = 4 000 $
- Net : +2 000 $. Espérance = 0,60 × 1 − 0,40 × 1 = +0,20R par trade.
| Méthode A (gros RR) | Méthode B (win rate élevé) | |
|---|---|---|
| RR | 1:5 | 1:1 |
| Win rate | 15 % | 60 % |
| Espérance par trade | −0,10R | +0,20R |
| Espérance par trade (1R = 100 $) | −10 $ | +20 $ |
| Sur 100 trades | −1 000 $ | +2 000 $ |
Le RR flatteur de 1:5 perd de l'argent et le RR banal de 1:1 en gagne. À 15 % de réussite, le RR d'équilibre est de 0,85 ÷ 0,15 = 5,67 : la méthode A est juste en dessous.
Win rate faible ou win rate élevé : deux méthodes gagnantes comparées
L'inverse existe aussi : un win rate bas peut très bien gagner, et un win rate haut peut à peine couvrir ses frais. Compare deux méthodes sur 60 trades.
- Méthode C : RR 1:3, 35 % de réussite (21 gains, 39 pertes). Espérance = 0,35 × 3 − 0,65 = +0,40R, soit +24R sur 60 trades.
- Méthode D : RR 1:0,5 (elle vise la moitié de ce qu'elle risque), 70 % de réussite (42 gains, 18 pertes). Espérance = 0,70 × 0,5 − 0,30 = +0,05R, soit +3R sur 60 trades.
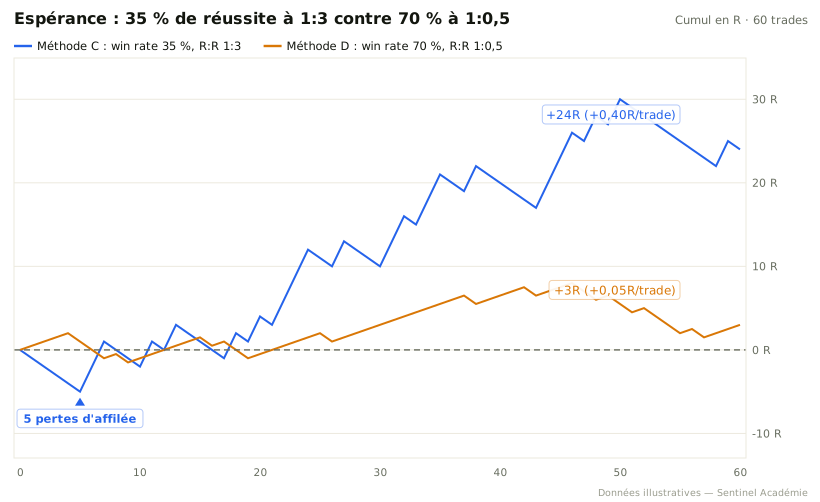 C perd plus souvent mais finit à +24R ; D gagne 7 fois sur 10 et finit à +3R
Sur le graphique, la méthode C commence par cinq pertes d'affilée et passe à −5R : c'est le moment où beaucoup de traders l'abandonneraient. La méthode D, elle, est agréable à trader parce qu'elle gagne souvent, mais son espérance est si mince qu'un peu de spread et de commissions suffisent à la faire passer dans le rouge. Avec 0,05R de frais par trade, elle tombe à zéro.
Un win rate élevé ne sauve pas un RR trop faible, pas plus qu'un RR élevé ne sauve un win rate trop bas.
Mesurer l'espérance de sa méthode
L'espérance se mesure sur un échantillon réel, à partir de ton journal de trading ou d'un backtest. Sur 10 ou 20 trades, le résultat dépend surtout du hasard. Compte une centaine de trades pour une première estimation et plusieurs centaines pour une conclusion solide : c'est le travail détaillé dans la leçon 04 de ce module.
Une espérance de +0,2R mesurée sur 200 trades vaut plus qu'un mois d'impressions. Une fois qu'elle est connue, il reste à garder un R constant d'un trade à l'autre. Si tu risques 50 $ sur les trades qui gagnent et 200 $ sur ceux qui perdent, la moyenne théorique ne se retrouve pas sur ton compte.
Erreur classique de débutant : choisir ses trades sur un seul des deux chiffres. D'un côté, « je veux du 1:5 » sans vérifier le win rate réel de ce type de setup, souvent trop bas (méthode A : −0,10R par trade). De l'autre, se réjouir de gagner 8 trades sur 10 avec un RR de 1:0,3 : espérance = 0,80 × 0,3 − 0,20 = +0,04R, quasi nulle avant frais. RR et win rate se jugent toujours ensemble.
Calculer le seuil de rentabilité après les frais
Une méthode gagne 40 % de ses trades et vise en moyenne 2R lorsque le trade est gagnant. Son espérance théorique avant frais est : 0,40 × 2 − 0,60 × 1 = +0,20R par trade. Si chaque aller-retour coûte en moyenne 0,08R, l'espérance nette tombe à +0,12R. Le spread, les commissions et le slippage peuvent effacer un avantage qui semblait confortable.
Attention : dans la réalité, tous les gagnants n'atteignent pas exactement le take-profit et tous les perdants ne s'arrêtent pas à −1R. Si tu sors partiellement, déplaces le stop ou subis un gap, calcule plutôt la moyenne réelle des résultats en R, coûts inclus, à partir du journal.
Exercice : prends dix trades fictifs, note leurs résultats nets en R et calcule leur moyenne. Compare ce chiffre à l'espérance obtenue avec le seul win rate et le RR affiché. L'écart te montre pourquoi une cible « 1:3 » n'est pas nécessairement un gain moyen de 3R.
À retenir
- Le RR compare la distance à l'objectif et la distance au stop ; tout se lit en R, avec 1R = le montant que tu risques, fixé à l'avance.
- Pour des gains et pertes fixes, espérance théorique (en R) = (win rate × gain moyen en R) − (taux de perte × perte moyenne en R), moins les coûts ; une valeur estimée positive ne garantit pas la performance future.
- RR d'équilibre = (1 − win rate) ÷ win rate : le RR minimum pour ne pas perdre avant frais (1,5 à 40 % de réussite).
- 35 % de réussite à 1:3 rapporte +0,40R par trade, 70 % à 1:0,5 seulement +0,05R : le win rate seul ne dit rien.
- L'espérance se mesure sur au moins une centaine de trades, avec un R constant.