Tenir un journal de trading et backtester
À la fin de cette leçon, tu sauras tenir un journal de trading qui mesure ta méthode de façon objective, en tirer les trois chiffres qui comptent, et utiliser le backtest (tester une stratégie sur des données passées) pour estimer ces chiffres avant de risquer un euro en réel.
Le trading comporte un risque de perte en capital. Sans journal, impossible de savoir si une mauvaise semaine révèle un défaut de méthode ou une série de pertes normale, comme celles vues dans la leçon sur le ratio risque/récompense et l'espérance.
Pourquoi tenir un journal de trading
Sans journal, tu te souviens de tes plus gros gains et de tes pertes les plus douloureuses, et tu oublies le reste. Cette mémoire sélective fausse le jugement : selon ton humeur, la méthode te paraît meilleure ou pire qu'elle ne l'est.
Le journal oblige à enregistrer chaque trade, gagnant ou perdant, spectaculaire ou anodin. On ne peut juger une méthode que sur un échantillon complet.
Ce qu'un journal de trading doit contenir
Pour chaque trade clôturé, sept informations au minimum :
- Date et actif.
- Configuration d'entrée : quelle règle du plan de trading a déclenché le trade.
- Entrée, stop-loss, take-profit et taille de position.
- Résultat en R (multiples du risque pris, voir la leçon sur l'espérance) : +2R, −1R, −1,5R si le stop a glissé, etc.
- Respect du plan : oui ou non. As-tu suivi la règle prévue, ou dévié (stop déplacé, taille augmentée, entrée hors configuration) ?
- État émotionnel : calme, pressé de rattraper une perte, euphorique après une série de gains. Ce champ sert directement le travail sur la discipline.
- Note courte : ce qui a fonctionné ou non, à relire lors de la synthèse.
Un tableur suffit. Ce qui compte, c'est de remplir chaque ligne juste après la clôture, pas le soir de mémoire.
Les 3 chiffres à calculer dans ton journal
Chaque semaine ou chaque mois, calcule :
- Le win rate : trades gagnants ÷ total.
- L'espérance par trade en R : la somme
des résultats en R divisée par le nombre de trades. La formule
(win rate × RR moyen) − (1 − win rate)en donne une approximation, mais elle suppose que chaque perte vaut −1R pile ; la moyenne directe tient compte des pertes plus grosses. - Le taux de conformité au plan : trades exécutés selon le plan ÷ total.
Le troisième est souvent le plus révélateur. Une méthode peut avoir une espérance positive et faire perdre de l'argent à un trader qui ne la suit pas. Le journal montre alors que le problème vient de la discipline et non de la stratégie, et les deux ne se corrigent pas de la même façon.
Exemple chiffré : deux mois de journal comparés
Un trader applique la même stratégie, sur le même marché, pendant deux mois. Son plan vise un RR de 1:2 et la méthode gagne environ 45 % du temps, soit une espérance d'environ +0,35R par trade. Il trie son journal entre trades conformes et trades hors plan.
| Mois 1 | Mois 2 | |
|---|---|---|
| Trades pris | 40 | 40 |
| Trades conformes au plan | 24 (60 %) | 38 (95 %) |
| Résultat des trades conformes | 11 gains à +2R, 13 pertes à −1R : +9R | 17 gains à +2R, 21 pertes à −1R : +13R |
| Espérance des trades conformes | +0,38R | +0,34R |
| Résultat des trades hors plan | 16 trades : 4 gains à +1R (sorties anticipées), 12 pertes à −1,5R (stops élargis) : −14R | 2 pertes à −1,5R : −3R |
| Résultat du mois | −5R | +10R |
Les trades conformes donnent la même espérance les deux mois, autour de +0,35R. Ce qui change, c'est la conformité. Au mois 1, 40 % des trades sortent du plan : gains coupés trop tôt, stops élargis qui transforment −1R en −1,5R. Ces 16 trades coûtent 14R et suffisent à rendre le mois perdant. Sans journal, ce trader aurait conclu que sa stratégie ne marche pas et l'aurait abandonnée, alors que le problème était son exécution.
Comment backtester une stratégie
Le backtest consiste à appliquer une stratégie sur des données passées pour estimer son espérance avant de la trader en démo ou en réel. Tu écris des règles d'entrée et de sortie assez précises pour qu'un autre trader obtienne les mêmes trades que toi (pas « ça avait l'air d'un bon setup »), puis tu les appliques sur un historique de plusieurs centaines de cas en notant chaque résultat en R.
Le graphique ci-dessous montre la courbe de capital d'un backtest de 100 trades : 45 % de réussite, RR 1:2, 1R = 100 € sur un compte de 10 000 €. Espérance : 0,45 × 2 − 0,55 = +0,35R, soit +35R sur 100 trades.
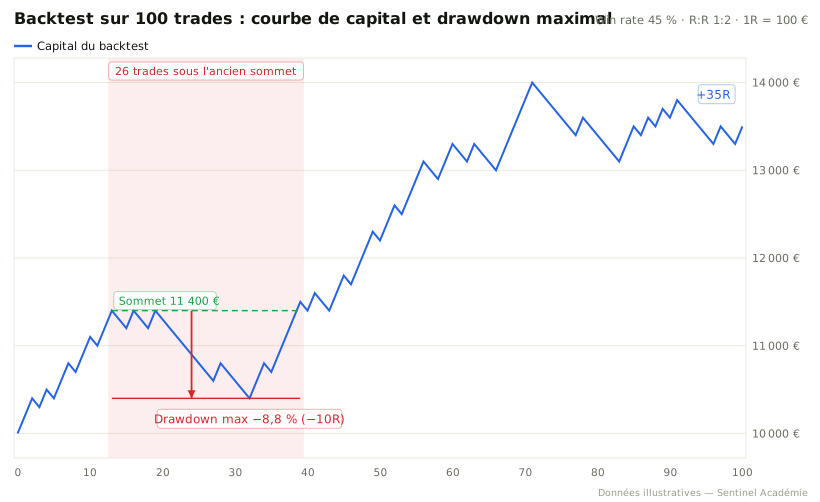 Le capital finit à +35R, mais passe 26 trades sous son sommet de 11 400 €
Le résultat final ne suffit pas. Regarde aussi le drawdown maximal, la plus forte baisse depuis un sommet. Ici, le capital monte à 11 400 € au 13e trade, redescend à 10 400 € au 32e (−1 000 €, soit −8,8 % ou −10R), et ne dépasse l'ancien sommet qu'au 39e trade. Pendant 26 trades, la méthode a donné l'impression de ne plus marcher alors qu'elle se comportait normalement.
Ce chiffre te prépare à ce que tu vivras en réel. Si ton backtest montre un drawdown de −10R, une série à −6R en direct reste dans la norme. À −15R, il est temps de vérifier si le marché ou ton exécution a changé. Il te dit aussi si la méthode est compatible avec ta taille de risque : à 2 % par trade (1R = 200 €), le même −10R ferait passer le compte de 12 800 € à 10 800 €, soit −15,6 %.
Les deux limites du backtest
- Le biais de rétrospection : avec le graphique déjà formé sous les yeux, on voit des configurations qui n'auraient pas été aussi nettes en temps réel. Un backtest sérieux avance bougie par bougie, sans regarder la suite.
- Le marché change : une méthode testée sur une période calme peut se comporter autrement en période volatile. Le backtest donne une estimation sans garantie ; il est suivi d'une phase en compte démo avant le passage en réel.
Erreur classique de débutant : backtester une stratégie sur 20 ou 30 trades et en conclure qu'elle « marche » ou « ne marche pas ». Sur un échantillon aussi petit, une série de pertes ordinaire peut tout fausser, comme le drawdown de 19 trades du graphique. La leçon Penser en probabilités explique pourquoi il faut plusieurs centaines de trades avant de tirer une conclusion fiable.
Un backtest utile doit résister à tes propres décisions
Imagine deux versions d'une stratégie : la première paraît excellente sur 2024 parce que tu as ajusté après coup ses paramètres ; la seconde conserve exactement ces paramètres sur 2025 et devient perdante. Le premier résultat est un ajustement aux données passées, pas une preuve de robustesse.
Pour réduire ce biais, sépare les données utilisées pour concevoir les règles de celles utilisées pour les évaluer. Réalise le test bougie par bougie, sans utiliser les informations futures ; note les frais, les spreads plausibles, le slippage et les trades impossibles à exécuter avec la liquidité disponible. Une simulation sur dix graphiques choisis à la main ne mesure pas la même chose qu'un historique complet.
Enfin, distingue dans ton journal résultat du setup et écart d'exécution : un trade perdant pris dans les règles ne prouve pas une faute, tandis qu'un trade gagnant hors plan n'est pas une validation de la stratégie.
À retenir
- Le journal enregistre chaque trade, sans exception, pour corriger la mémoire sélective.
- Sept champs minimum : date et actif, configuration, niveaux et taille, résultat en R, respect du plan, état émotionnel, note courte.
- Trois chiffres à suivre : win rate, espérance en R (moyenne des résultats) et taux de conformité au plan, qui révèle souvent un problème d'exécution plutôt que de stratégie.
- Un backtest se juge sur son espérance et sur son drawdown maximal : ici +35R sur 100 trades, mais −10R au pire moment.
- Une centaine de cas peut donner un premier ordre de grandeur ; la fiabilité dépend aussi de la variance, de l'indépendance des observations, des coûts et de la diversité des régimes testés.