Penser en probabilités
À la fin de cette leçon, tu sauras pourquoi un trade isolé ne valide ni n'invalide une méthode, ce qu'est la variance et pourquoi de longues séries de pertes sont normales même avec une méthode gagnante. Tu sauras aussi dimensionner ta position pour traverser la série que tu finiras forcément par vivre.
Un trade ne prouve rien
Chaque trade est un tirage dans une distribution de résultats possibles. Tu prends un setup et tu perds : ça ne prouve pas que le setup est mauvais. Tu le reprends et tu gagnes : ça ne prouve pas qu'il est bon. Un seul résultat contient trop de hasard pour juger la méthode.
Cette erreur coûte cher parce qu'elle passe inaperçue. Après une perte, tu te dis « ce setup ne marche pas » ; après un gain, « j'ai compris le marché ». Dans les deux cas, tu tires une conclusion d'un échantillon d'un seul trade. L'information utile se trouve dans la distribution des résultats sur un grand nombre de trades.
Edge et variance : la différence
Une méthode à edge positif a une espérance mathématique positive : sur la durée, chaque trade rapporte en moyenne un peu plus qu'il ne coûte. Ça ne la rend pas prévisible pour autant. L'issue d'un trade donné reste proche d'un pile ou face, et l'ampleur de ces écarts autour de la moyenne s'appelle la variance.
L'edge dit où tu arrives après 100, 200 ou 500 trades. La variance dit par où tu passes pour y arriver. Elle ne trahit aucun défaut de ta méthode : tout jeu probabiliste à espérance positive en a.
Exemple chiffré : 50 % de win rate et un RR de 2:1
Prends une méthode simple : tu gagnes 50 % de tes trades et ton ratio risque/récompense est de 2:1 (tu risques 1 R pour viser 2 R). Son espérance par trade :
0,5 × 2 − 0,5 × 1 = +0,5 R par trade
Sur 100 trades, elle attend environ +50 R. C'est une méthode nettement gagnante.
Le graphique suivant montre trois séries de 100 trades tirées au hasard avec cette même méthode, sans rien changer d'une série à l'autre.
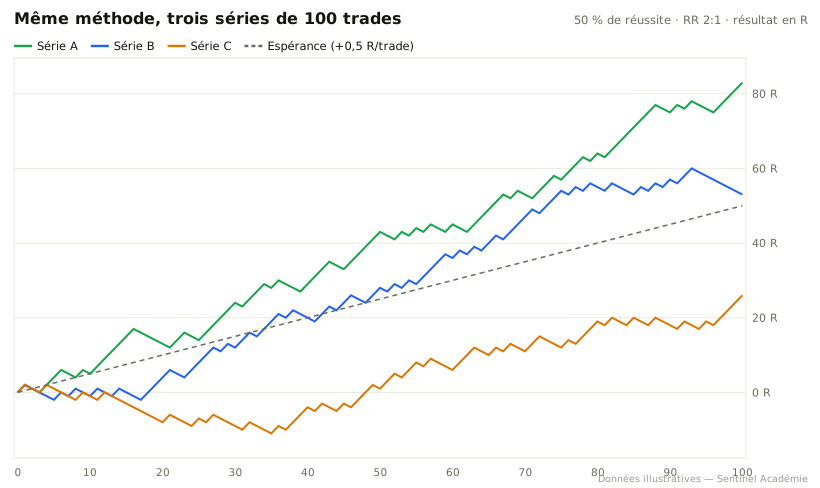 Même méthode, même espérance : la série A finit à +83 R, la B à +53 R, la C reste dans le rouge jusqu'au 47e trade avant de finir à +26 R
- Série A : +83 R, jamais plus de 5 pertes d'affilée. Le trader se croit doué.
- Série B : +53 R, proche de l'espérance, avec une série de 7 pertes.
- Série C : −9 R après 30 trades, un creux à −11 R, 8 pertes d'affilée, repasse dans le positif au 48e trade seulement et termine à +26 R.
Le trader de la série C a la même méthode que celui de la série A. S'il l'abandonne au 30e trade, il ne voit jamais la remontée.
Combien de pertes d'affilée attendre
Avec cette méthode, la plus longue série de pertes sur 100 trades varie d'une séquence à l'autre. Une simulation de 200 000 séquences de 100 trades donne :
| Plus longue série de pertes | Probabilité de la vivre au moins une fois sur 100 trades |
|---|---|
| ≥ 3 | ~100 % |
| ≥ 5 | ~81 % |
| ≥ 6 | ~55 % |
| ≥ 7 | ~32 % |
| ≥ 10 | ~4,5 % |
La série la plus longue médiane est de 6 pertes. Avec une méthode gagnante à 50 % de réussite, enchaîner 5 ou 6 pertes est donc le comportement attendu, pas un signe que la méthode a « cessé de marcher ».
Ce que ça change pour ta taille de position
Six pertes d'affilée à 1 % de risque par trade font un drawdown de −5,85 % (0,99⁶ ≈ 0,9415), et il faut +6,22 % pour revenir à l'équilibre. À 5 % de risque par trade, la même série coûte −26,5 % et exige +36 % de remontée.
Ce qui fait mal, c'est la taille choisie pour encaisser la série. Ta taille doit survivre à la série de pertes probable, pas seulement au pire trade isolé (voir Module 3 : position sizing). Si une série normale te sort du jeu (compte vidé, seuil de drawdown enfreint, décisions prises dans la panique), c'est d'abord ton sizing qu'il faut revoir. Une taille qui encaisse tranquillement 8 ou 10 pertes d'affilée retire la principale raison de paniquer, et c'est elle qui te laisse assez longtemps dans le jeu pour que l'edge se réalise (voir Module 3, Leçon 02).
Erreur classique de débutant : abandonner une méthode à edge positif après 5 ou 6 pertes d'affilée. On conclut que « ça ne marche plus », on passe à une autre méthode, on y vit la même série, et on recommence sans jamais donner à aucune le temps de produire son edge. Le compte s'use par comportement, souvent au moment où la méthode abandonnée allait se remettre à payer. Juge une méthode sur 100 trades ou plus consignés dans ton journal de trading, jamais sur la dernière série.
Rappel : le trading comporte un risque de perte en capital, particulièrement avec effet de levier. Une méthode à espérance positive sur le papier ne garantit aucun résultat sur un compte réel.
Pourquoi 100 trades ne donnent pas une certitude
Sur 100 trades indépendants avec une vraie probabilité de réussite de 50 %, observer 45 ou 55 gagnants n'a rien d'extraordinaire. Le taux mesuré varie d'un échantillon à l'autre ; une règle gagnante sur une période peut sembler moins bonne sur une autre sans avoir changé.
Le chiffre 100 constitue donc un repère pratique, pas un seuil magique. Il faut aussi regarder l'amplitude des gains et pertes, les frais, la dépendance entre trades et les différentes conditions de marché. Cent trades pris pendant une seule tendance ne garantissent pas que la méthode fonctionne en range.
Exercice : écris les résultats en R de vingt trades fictifs et calcule leur moyenne. Mélange ensuite leur ordre : la somme finale reste identique si les tailles sont fixes, mais les séries de pertes et le drawdown intermédiaire changent. Cette différence explique pourquoi une espérance favorable ne dispense jamais de limiter les pertes.
À retenir
- Un trade isolé ne valide ni n'invalide une méthode ; un échantillon plus large informe mieux, sans seuil magique à 100 trades ni garantie de stabilité.
- L'edge dit où tu arrives sur la durée, la variance dit par où tu passes.
- Avec 50 % de réussite et un RR de 2:1 (+0,5 R par trade), une série de 5 à 6 pertes d'affilée est normale, et deux traders avec la même méthode peuvent finir à +26 R ou +83 R.
- Dimensionne ta position pour survivre à la série probable : à 1 % de risque, 6 pertes coûtent 5,85 % ; à 5 %, elles en coûtent 26,5 %.