Position sizing et calcul de lot
À la fin de cette leçon, tu sauras transformer un niveau de risque en une taille de position (un nombre de lots ou d'actions) à partir de trois informations : ton capital, le pourcentage que tu acceptes de perdre par trade et la distance entre ton entrée et ton stop-loss. Tu verras aussi pourquoi ce calcul pèse plus lourd sur ton résultat que la qualité de ton point d'entrée.
Le trading comporte un risque de perte en capital, amplifié par l'effet de levier. Cette leçon t'apprend à l'encadrer.
Pourquoi la taille compte plus que l'entrée
Tu n'entreras jamais pile au bon tick, et quelques points de mieux ou de moins sur l'entrée changent peu de choses. Une taille mal calibrée, elle, ne se rattrape pas. Deux traders qui prennent le même trade (même entrée, même stop, même objectif) peuvent finir l'un avec un compte intact, l'autre hors jeu, uniquement parce qu'ils n'ont pas mis la même taille.
Le mécanisme vient de l'asymétrie des pertes : une perte réduit ton capital, et le gain suivant doit le reconstruire à partir d'une base plus basse.
| Perte encaissée | Gain nécessaire pour revenir au capital de départ |
|---|---|
| −10 % | +11,1 % |
| −20 % | +25 % |
| −30 % | +42,9 % |
| −50 % | +100 % |
Prends un trader qui risque 5 % de son compte par trade et qui encaisse cinq pertes d'affilée, ce qui arrive régulièrement à une méthode qui gagne un trade sur deux (la leçon Penser en probabilités le chiffre). Son capital tombe à 0,95⁵ = 0,774, soit −22,6 %, et il lui faut ensuite +29 % pour revenir au point de départ. Le même enchaînement à 1 % de risque laisse le compte à 0,99⁵ = 0,951, soit −4,9 %. La méthode est la même, seul le position sizing change.
Courbe de capital : 1 % contre 5 % de risque
Le graphique ci-dessous applique les deux tailles à la même série de 40 trades (17 gagnants, ratio risque/récompense de 1:2), sur un compte de 10 000 €. Le risque est recalculé à chaque trade en pourcentage du capital du moment.
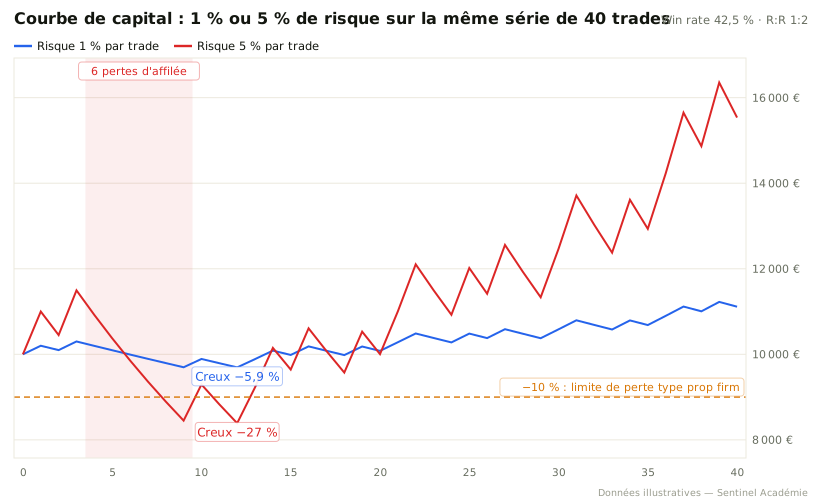 Même méthode, même série : regarde la profondeur du creux après les six pertes d'affilée
Six pertes consécutives arrivent dès le 4e trade. À 1 % de risque, le compte recule au pire de 5,9 % depuis son sommet, une baisse qu'on encaisse sans changer de comportement. À 5 %, il tombe de 11 495 € à 8 389 €, un drawdown de −27 %, et passe sous la ligne des −10 % que la plupart des prop firms fixent comme perte maximale : dans ce cadre, le compte aurait été clôturé au 8e trade.
Sur cette série, le compte à 5 % finit pourtant plus haut. C'est ce qui rend le gros risque tentant, et c'est un biais de survivant : il fallait encaisser −27 % sans paniquer, sans doubler la mise, et que la méthode soit vraiment aussi bonne que prévu. Si le win rate réel est un peu plus faible que celui que tu crois avoir, le même pourcentage creuse le compte beaucoup plus vite qu'il ne le fait monter.
La formule du position sizing
Le calcul tient en une ligne :
taille de position = (capital × % risqué par trade) ÷ distance jusqu'au stop-loss
Les trois éléments ont chacun un rôle différent :
- Le capital est ce qui est réellement sur le compte au moment du trade.
- Le % risqué par trade est une décision de méthode, prise à froid. Beaucoup de traders professionnels restent entre 0,5 % et 1 % ; au-delà de 2 %, une série de pertes ordinaire devient difficile à supporter.
- La distance jusqu'au stop-loss vient du marché : le stop se place là où ton scénario est invalidé, derrière un creux ou un sommet, pas à une distance choisie pour arranger la taille.
L'ordre des opérations compte. Tu fixes d'abord combien tu acceptes de perdre, puis où se place le stop, et la taille sort du calcul. C'est le dernier paramètre, jamais le premier.
Valeur du pip et taille en lots sur le forex
Sur le forex, la taille s'exprime en lots : un lot standard vaut 100 000 unités de la devise de base. Ton risque ne dépend pas du nombre de lots seul, mais aussi de la distance au stop, mesurée en pips.
Sur EUR/USD, 1 pip = 0,0001. Pour 1 lot, ce pip vaut 100 000 × 0,0001 = 10 $. D'où la relation :
risque (en $) = taille en lots × distance en pips × 10
Et, retournée pour trouver la taille : taille = risque ÷ (distance en pips × 10).
Ces 10 $ par pip valent pour une paire cotée en dollars (EUR/USD, GBP/USD...) et un compte en dollars. Sur un compte en euros, il faut convertir : à 1,0850, 10 $ font environ 9,22 €. Sur une paire comme USD/JPY, la valeur du pip dépend du cours. La plateforme de ton broker affiche cette valeur : vérifie-la avant d'appliquer la formule.
Exemple chiffré complet sur EUR/USD
Compte en dollars : 10 000 $. Risque par trade : 1 %, soit 100 $.
Le prix rebondit sur un support vers 1,0823. Tu prévois un achat à 1,0850, stop sous le support à 1,0820 : 30 pips de distance.
taille = 100 ÷ (30 × 10) = 0,333 lot, arrondi à l'inférieur à 0,33 lot.
Vérification : à 0,33 lot, 1 pip vaut 3,30 $ et 30 pips valent 99 $, soit un peu moins de 1 %. Avec un objectif à 3 fois la distance du stop (RR 1:3, détaillé dans la leçon suivante), le take-profit se place 90 pips plus haut, à 1,0940, pour un gain potentiel de 90 × 3,30 = 297 $.
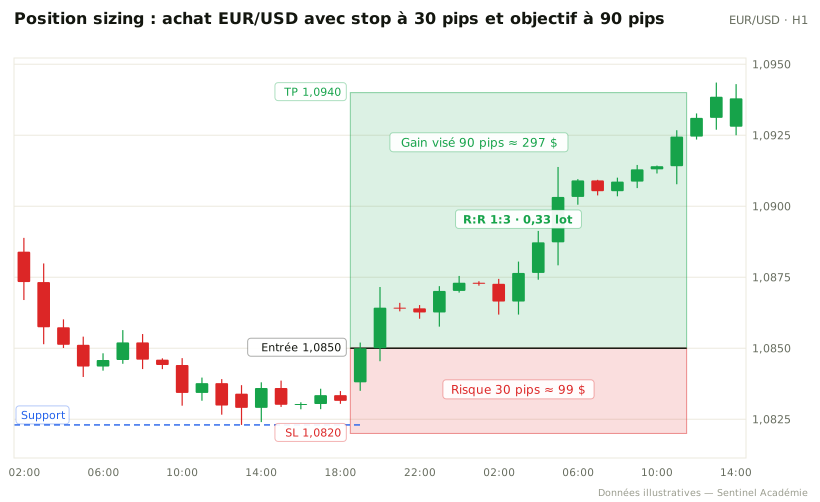 La zone rouge (30 pips) fixe la taille ; la zone verte (90 pips) n'entre pas dans le calcul
| Paramètre | Valeur |
|---|---|
| Entrée | 1,0850 |
| Stop-loss | 1,0820 (30 pips) |
| Take-profit (RR 1:3) | 1,0940 (90 pips) |
| Taille | 0,33 lot |
| Risque réel | 99 $ (≈ 1 %) |
| Gain visé | 297 $ (≈ 3 %) |
Suppose maintenant que la structure impose un stop 60 pips sous l'entrée. Même compte, même
1 % : 100 ÷ (60 × 10) = 0,166, arrondi à 0,16 lot, pour un risque de 96 $. La taille est
divisée par deux et le risque en dollars ne bouge pas. Le nombre de lots découle du stop, ce
n'est jamais une cible fixée à l'avance.
On arrondit toujours vers le bas : arrondir 0,166 à 0,17 ferait passer le risque à 102 $, au-dessus de la limite que tu t'es donnée.
Calculer une taille de position sur une action
La formule reste la même, seule l'unité change : la distance se compte en dollars par action, la taille en nombre d'actions.
Compte de 10 000 $, risque de 100 $. Achat à 185 $, stop à 179 $, soit 6 $ d'écart :
100 ÷ 6 = 16,7, donc 16 actions et un risque de 96 $. Si la structure place le stop à
165 $ (20 $ d'écart) : 100 ÷ 20 = 5, donc 5 actions. Le risque reste à 100 $, la taille
est divisée par plus de trois.
Erreur classique de débutant : dimensionner la position à partir du gain espéré. Le raisonnement ressemble à « avec 2 lots, si le prix va à mon objectif, je fais 600 $ ». La taille est alors choisie pour la récompense, et le risque devient ce que la distance au stop veut bien laisser passer : sur l'exemple ci-dessus, 2 lots avec 30 pips de stop, c'est 600 $ de risque, 6 % du compte. On part du risque accepté, petit et fixe, et le gain en découle. Le ratio risque/récompense sert à juger si un trade vaut la peine, pas à décider de sa taille.
Exercice complet : passer du risque en euros à la quantité
Un compte de 5 000 € prévoit un risque de 0,5 %, soit 25 € pour un scénario fictif. Une action vaut 50 € et l'invalidation est placée à 48 €. Le risque théorique est de 2 € par action : 25 ÷ 2 = 12,5 actions, soit 12 actions entières et 24 € de risque théorique hors frais.
Mais 12 actions à 50 € représentent 600 € d'exposition, pas 25 €. Le budget de risque dépend de la distance au stop ; la marge et le capital nécessaire à l'achat dépendent de l'exposition. Le stop n'est pas garanti : un gap sous 48 € peut provoquer une perte supérieure à 24 €.
Avant d'ouvrir une position, vérifie quatre contraintes distinctes : quantité autorisée par le risque, fonds ou marge nécessaires, éventuels frais et variation de prix minimale de l'instrument. Si un seul élément dépasse les limites du plan, il faut réduire la taille ou renoncer.
À retenir
- Sur un même trade, c'est la taille qui décide qui survit à une série de pertes : 5 pertes d'affilée coûtent −4,9 % à 1 % de risque et −22,6 % à 5 %.
- Sur un instrument coté dans la devise du compte, taille théorique = budget de risque ÷ distance au stop ; sur le forex ou un dérivé, il faut aussi convertir en valeur du pip ou du point et en devise du compte.
- Sur EUR/USD (compte en dollars), 1 lot = 10 $ par pip : 0,33 lot avec un stop de 30 pips et 0,16 lot avec un stop de 60 pips risquent tous deux environ 1 % d'un compte de 10 000 $.
- Plus le stop est loin, plus la taille est petite, et on arrondit toujours à l'inférieur.
- La taille dépend du risque accepté, mais le slippage, les gaps et les frais peuvent dépasser la perte théorique calculée.