Comment fonctionnent les prop firms
À la fin de cette leçon, tu sauras comment une prop firm structure son offre, ce qu'elle te demande de prouver et comment elle gagne de l'argent, que tu réussisses son test ou non. Tu verras aussi pourquoi beaucoup de candidats sont éliminés par une règle de perte maximale plutôt que par leur analyse.
Le principe d'une prop firm : un test payant
Une prop firm ne t'embauche pas. Elle te vend l'accès à un test, l'évaluation (on dit souvent challenge), et te promet, si tu le réussis, un compte plus gros et une part des profits que tu y feras. Le déroulé est presque toujours le même :
- Tu paies des frais d'évaluation, de quelques dizaines à quelques centaines de dollars selon la taille du compte visé.
- Tu trades un compte de démonstration en respectant un règlement (objectif de gain, limites de perte, parfois un nombre minimum de jours).
- Si tu atteins l'objectif sans enfreindre aucune règle, tu obtiens un compte financé. Chez la plupart des firmes, c'est encore un compte simulé, mais les profits qu'il affiche te sont versés.
- Sur ces profits, tu touches un pourcentage : le profit split.
La firme encaisse les frais de tous les candidats, et seule une minorité passe le test. Son modèle économique peut donc être rentable même si la majorité de ses clients échouent. Ça ne fait pas de toutes les prop firms des arnaques, mais ça veut dire que ses intérêts et les tiens ne sont alignés qu'en partie. Garde-le en tête en lisant une offre.
Les règles typiques d'une évaluation de prop firm
Un règlement tient presque toujours en quatre paramètres. Les valeurs ci-dessous sont des exemples courants sur un compte d'évaluation de 100 000 $, pas les conditions d'une firme en particulier :
| Paramètre | Exemple | Ce que ça veut dire |
|---|---|---|
| Objectif de profit | +8 % | Tu dois atteindre 108 000 $ pour valider |
| Perte max quotidienne (daily loss) | 5 % | Ton equity ne doit pas tomber plus de 5 000 $ sous son niveau d'ouverture du jour |
| Drawdown max global | 10 % | Ton equity ne doit jamais passer sous 90 000 $ (version statique) |
| Durée | Minimum de jours tradés, parfois une limite de temps | Impossible de tout jouer en une séance |
Deux détails font tomber beaucoup de candidats.
La perte quotidienne se mesure en général sur l'equity, c'est-à-dire positions ouvertes comprises, par rapport au solde (ou à l'equity, selon la firme) relevé à l'heure de reset. Une position qui flotte en perte consomme ton budget du jour même si tu ne l'as pas clôturée. La leçon suivante détaille un exemple où le creux intraday suffit à éliminer un trade qui aurait fini gagnant.
Le drawdown global peut être statique ou glissant. Statique, le plancher reste fixé à 90 000 $. Glissant (trailing), il monte avec ton plus haut atteint, donc ta marge réelle diminue à mesure que tu gagnes. Voir drawdown statique vs glissant et le graphique de la leçon 02.
Le graphique ci-dessous montre un cas fréquent : un compte bien parti, à +5,5 % après neuf jours, très loin du plancher global, éliminé en une séance par la perte quotidienne.
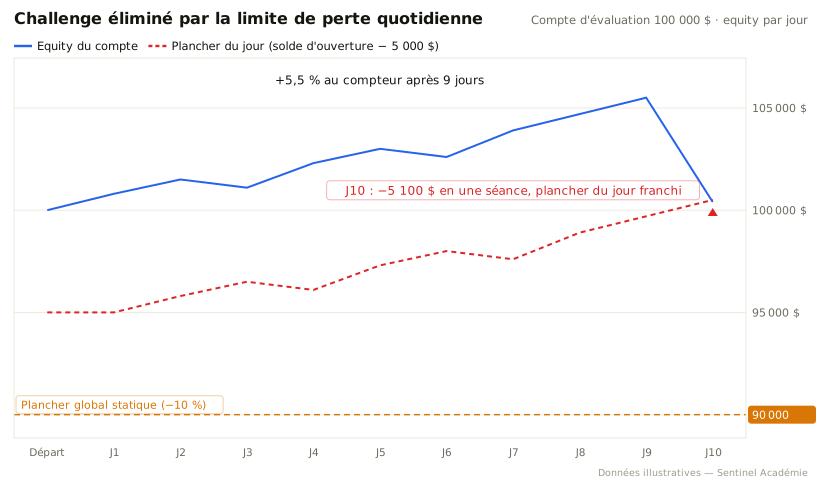 Le plancher du jour (pointillés rouges) suit le solde d'ouverture : à J10, une perte de 5 100 $ suffit, alors que le plancher global est encore plus de 10 000 $ en dessous
Le plancher du jour se recalcule chaque matin à partir du solde d'ouverture. À J10 le compte ouvre à 105 500 $, son plancher du jour est donc 100 500 $. Une séance à −5 100 $ le fait passer à 100 400 $ : le compte est clos, alors qu'il est encore au-dessus de son capital de départ.
Le compte financé et le profit split
Une fois le test validé, tu trades un compte de même taille, avec les mêmes limites de perte, mais cette fois une part des gains te revient. Le profit split est cette part. On voit couramment des partages entre 70/30 et 90/10 en faveur du trader, 80/20 étant très répandu.
Exemple sur 100 000 $ : tu fais +6 000 $ sur le mois. Avec un split 80/20, tu touches 4 800 $ et la firme garde 1 200 $. Avant de t'emballer, lis la grille de retrait : certaines offres démarrent à un pourcentage plus bas qui augmente ensuite, imposent un montant minimum de profit avant le premier retrait, ou un délai entre deux retraits. Le pourcentage mis en avant sur la page d'accueil ne dit pas tout.
Ce que « compte financé » veut dire
Le mot « financé » est trompeur. Dans la majorité des offres grand public, tes ordres ne partent pas sur le marché pour 100 000 $ de nominal : le compte est simulé, la firme te paie sur ses propres fonds et gère son risque global comme elle l'entend (certaines répliquent les meilleurs traders en réel, d'autres non).
Ce que ça implique avant de payer quoi que ce soit :
- Tu n'es ni salarié ni client d'un broker au sens classique. Tu signes un contrat de prestation dont le règlement est fixé, et modifiable, par la firme.
- La solidité de la firme compte. Une prop firm qui ne paie pas, ou qui change ses règles du jour au lendemain, est un risque réel. Cherche un historique de paiements vérifiable et des retours de traders. La leçon 03 te donne la grille pour juger un historique de résultats.
- Tu ne déposes pas de capital sur le compte. Ce que tu risques, c'est le prix de l'évaluation (et de chaque nouvelle tentative), pas les 100 000 $ affichés.
Le trading reste une activité risquée : même si le compte est simulé, les frais d'évaluation sont de l'argent réel, et rater plusieurs challenges d'affilée finit par coûter cher.
Erreur classique de débutant : préparer uniquement sa stratégie et négliger la perte max quotidienne. Tu peux avoir un plan gagnant sur vingt trades et perdre le test parce qu'une séance volatile a fait flotter ta position à −5 % pendant quelques minutes. La parade est une question de gestion du risque, pas d'analyse : traiter le budget de perte du jour comme un plafond dur, réduire la taille les jours d'annonces ou à l'ouverture des sessions, et calibrer chaque position comme au Module 3.
Avant de payer une évaluation : contrôler le contrat
Deux offres affichent « 100 000 € financés ». La première utilise un compte de simulation avec perte maximale de 5 000 € et frais d'évaluation de 300 € ; la seconde annonce des conditions différentes de versement et de pertes. Le montant « 100 000 € » ne représente ni une somme mise à ta disposition ni le montant que tu peux perdre librement.
Lis les conditions contractuelles exactes : compte simulé ou réel, frais remboursables ou non, définition de la perte quotidienne, drawdown calculé sur balance ou equity, jours d'interdiction de trading, règles de retrait, motif de fermeture et éventuelle utilisation des résultats en simulation.
Exercice : transforme ces points en tableau pour deux programmes fictifs. Une offre aux objectifs faciles mais aux retraits difficiles peut être moins intéressante qu'une autre plus restrictive mais transparente. Une prop firm est aussi un risque de contrepartie : une performance affichée ne garantit pas que l'entreprise paiera.
À retenir
- Une prop firm vend une évaluation payante ; si tu la réussis, tu obtiens un compte (le plus souvent simulé) dont une part des profits t'est versée, le profit split (souvent autour de 80/20).
- Quatre règles structurent presque toutes les évaluations : objectif de profit, perte max quotidienne, drawdown max global, durée.
- La perte quotidienne peut tenir compte de l'equity et de positions ouvertes ; la base, les horaires et les règles de remise à zéro varient selon le contrat.
- Le drawdown global peut être statique (plancher fixe) ou glissant (plancher qui monte avec ton plus haut), ce dernier étant plus strict.
- Les frais d'évaluation constituent un coût direct ; vérifie également les autres frais, les règles de retrait et les risques juridiques ou de contrepartie.