Lire et évaluer un track record
À la fin de cette leçon, tu sauras décortiquer un track record avec cinq métriques qui se lisent toujours ensemble, repérer les biais d'un historique trop beau pour être vrai, et poser les bonnes questions avant de juger une méthode, la tienne comme celle qu'on veut te vendre.
Les 5 métriques d'un track record
« 92 % de trades gagnants. » « +340 % cette année. » « Profit factor de 4,2. » Pris isolément, aucun de ces chiffres ne permet de juger une méthode. Un historique exploitable se lit avec cinq nombres sur la table, chacun pouvant masquer la faiblesse d'un autre :
| Métrique | Ce qu'elle mesure |
|---|---|
| Win rate | Pourcentage de trades gagnants |
| Profit factor | Gains bruts ÷ pertes brutes |
| Drawdown maximal | Pire baisse du capital depuis un plus haut |
| Durée de l'historique | Combien de mois, combien de conditions de marché différentes |
| Nombre de trades | La taille de l'échantillon statistique |
S'il en manque un, tu as un argument commercial, pas un track record.
Pourquoi le win rate seul est trompeur
Compare deux stratégies sur 100 trades, chacune risquant 100 $ par position :
| Gagnants | Gain moyen | Perdants | Perte moyenne | Résultat net | Profit factor | |
|---|---|---|---|---|---|---|
| Stratégie A | 90 | +10 $ | 10 | −100 $ | −100 $ | 0,9 |
| Stratégie B | 40 | +300 $ | 60 | −100 $ | +6 000 $ | 2,0 |
A gagne 9 fois sur 10 et perd de l'argent. B perd 6 fois sur 10 et gagne nettement. Sur le win rate seul, tu aurais choisi A. Ce qui tranche, c'est le win rate lu avec le ratio risque/récompense : A risque 100 $ pour en gagner 10 (1:0,1), B risque 100 $ pour en gagner 300 (1:3).
Le profit factor fait la synthèse : gains bruts (900 $ pour A, 12 000 $ pour B) divisés par pertes brutes (1 000 $ pour A, 6 000 $ pour B). Au-dessus de 1, la méthode gagne de l'argent sur l'échantillon ; en dessous, elle en perd, quel que soit le win rate affiché.
Drawdown max : deux track records au même rendement
Deux historiques peuvent afficher le même rendement final et ne pas avoir pris du tout le même risque. Les stratégies C et D partent de 10 000 $ et finissent toutes deux à 13 000 $, soit +30 % sur douze mois :
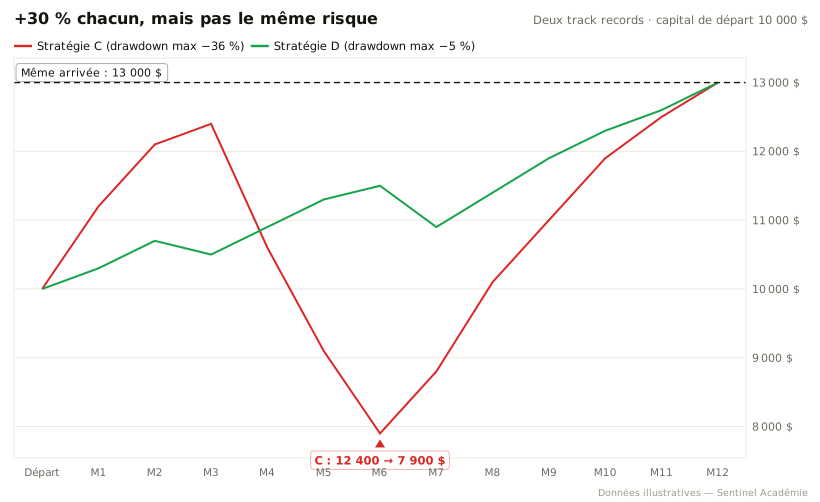 Même arrivée à 13 000 $ : C passe par 7 900 $ en cours de route, D ne recule jamais de plus de 5 %
- Stratégie C : monte à 12 400 $, puis tombe à 7 900 $, un drawdown de 36 %. Pour revenir au plus haut depuis ce creux, il lui a fallu +57 %. Un trader qui l'aurait suivie aurait vu son capital fondre d'un tiers, et un compte de prop firm limité à 10 % de drawdown aurait été clos bien avant la remontée (au quatrième mois avec un plancher trailing, au sixième avec un plancher statique).
- Stratégie D : progresse plus lentement, avec un pire recul de 11 500 $ à 10 900 $, soit 5,2 %. Le même rendement, compatible avec les règles d'un challenge.
Un repère simple pour comparer : rendement ÷ drawdown maximal. C obtient 30 ÷ 36 ≈ 0,8, D obtient 30 ÷ 5,2 ≈ 5,8. Pour le même résultat, D a demandé sept fois moins de risque encaissé en cours de route.
Un historique court ne prouve rien
Un track record de 20 trades est une anecdote. Sur un aussi petit échantillon, le hasard pèse lourd : une stratégie qui gagne une fois sur deux, sans aucun avantage, sort 14 gagnants ou plus sur 20 dans environ 6 % des cas. Sur cent personnes qui jouent à pile ou face, six afficheront donc 70 % de réussite. Il faut en général plusieurs centaines de trades pour que l'espérance d'une méthode se distingue nettement du hasard, comme le montre la leçon sur les probabilités.
La durée compte aussi. Trois mois d'une tendance calme ne disent rien de la façon dont la méthode traverse un retournement, une période de forte volatilité ou une série d'annonces macro. Un historique solide couvre plusieurs régimes de marché.
Signaux d'alerte d'un track record douteux
Une courbe lisse, sans creux. Une méthode qui monte en ligne droite pendant des mois cache souvent une martingale : on double la mise après chaque perte pour « se refaire ». Ça fonctionne jusqu'à la série perdante qui emporte tout, comme ci-dessous.
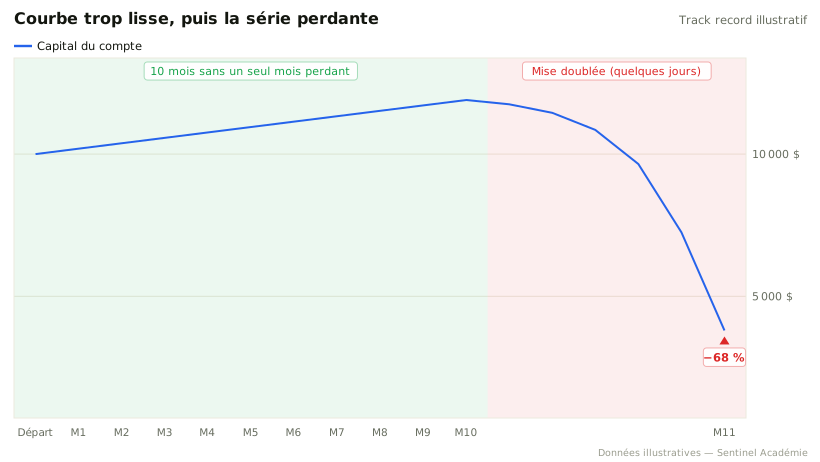 Dix mois sans mois perdant, puis une série de pertes avec mise doublée efface 68 % du capital en quelques jours
Des pertes jamais clôturées. Si l'historique ne montre presque aucune perte, demande si les positions perdantes sont gardées jusqu'à ce qu'elles repassent positives. Même problème que la martingale : la perte n'est pas évitée, elle est reportée et grossit.
Que des captures d'écran. Un historique sérieux s'exporte : liste des trades avec date, prix d'entrée et de sortie, taille. Une image se retouche et ne se vérifie pas.
Des rendements trop réguliers. +2 % chaque mois, aucun mois négatif : les marchés ne produisent pas ce genre de régularité.
Démo ou réel, audité ou déclaré. Un compte démo n'a ni slippage ni pression émotionnelle. Vérifie toujours si les résultats viennent d'un compte réel et s'ils ont été contrôlés par un tiers.
Erreur classique de débutant : juger une méthode sur son seul rendement, « +340 % cette année », sans regarder le drawdown qui l'accompagne. Un rendement deux fois plus élevé obtenu avec un drawdown quatre fois plus profond est plus fragile : tôt ou tard, il casse un compte ou un challenge que la méthode plus modeste aurait passé.
Audit rapide : deux performances identiques, deux risques différents
Deux historiques fictifs affichent chacun +20 % sur une période. Le premier a subi −5 % de drawdown maximal, le second −35 %. Les rendements finaux sont identiques, mais les contraintes psychologiques, de marge et de risque de fermeture sont très différentes.
Avant d'accorder du crédit à un historique, vérifie : source des transactions, possibilité d'exporter les données, frais inclus, valorisation des positions ouvertes, durée, taille de l'échantillon et éventuels dépôts ou retraits. Un simple screenshot d'une courbe de capital ne suffit pas à distinguer performance et ajout de fonds.
Exercice : relève le plus haut et le plus bas consécutif d'une courbe. Si le compte passe de 10 000 à 11 000 puis à 9 900, le drawdown du pic au creux vaut (11 000 − 9 900) ÷ 11 000 = 10 %. Un rendement sans drawdown, sans durée et sans source vérifiable reste une information incomplète.
À retenir
- Un track record se juge sur cinq chiffres à la fois : win rate, profit factor, drawdown maximal, durée et nombre de trades.
- Un win rate élevé peut perdre de l'argent si les pertes sont bien plus grosses que les gains ; le profit factor doit être supérieur à 1.
- À rendement égal, le drawdown maximal dit quel risque a été pris : +30 % avec −36 % en route n'a rien à voir avec +30 % et −5 %.
- Sur 20 trades, le hasard peut afficher 70 % de réussite : il faut des centaines de trades et plusieurs régimes de marché.
- Courbe sans creux, pertes jamais clôturées, données non exportables, rendements trop réguliers : autant de signaux d'alerte.